 400–811–8890
口径各算一套
总账、核算系统与业务台账各有一套取数逻辑,同一项资产负债率三个部门能算出三个结果,月度经营会先花半天对齐定义。
同一项周转率,财务、业务与分公司各算一套,跨月、跨单位对不上。
总账、核算系统与业务台账各有一套取数逻辑,同一项资产负债率三个部门能算出三个结果,月度经营会先花半天对齐定义。
销售、管理、研发、财务四类费用只有月末一个总数,费用率落在哪条业务线、从哪个月开始抬头,报表上看不出来。
应收、应付、存货三本台账分开管,账龄结构与周转天数不在同一张表里,逾期客户与积压存货发现时已过了两个账期。
盈利能力、偿债能力与营运能力分散在各自的报表,没有同屏对照,评优与授信前只能凭负责人对「这家单位还行」的印象。
换掉的不是报表模板,而是取数、计算、对照这三个动作。
顺序按财务阅读习惯:先由四类能力定强弱,再按费用、利润、资金、资产、纳税逐项归因。
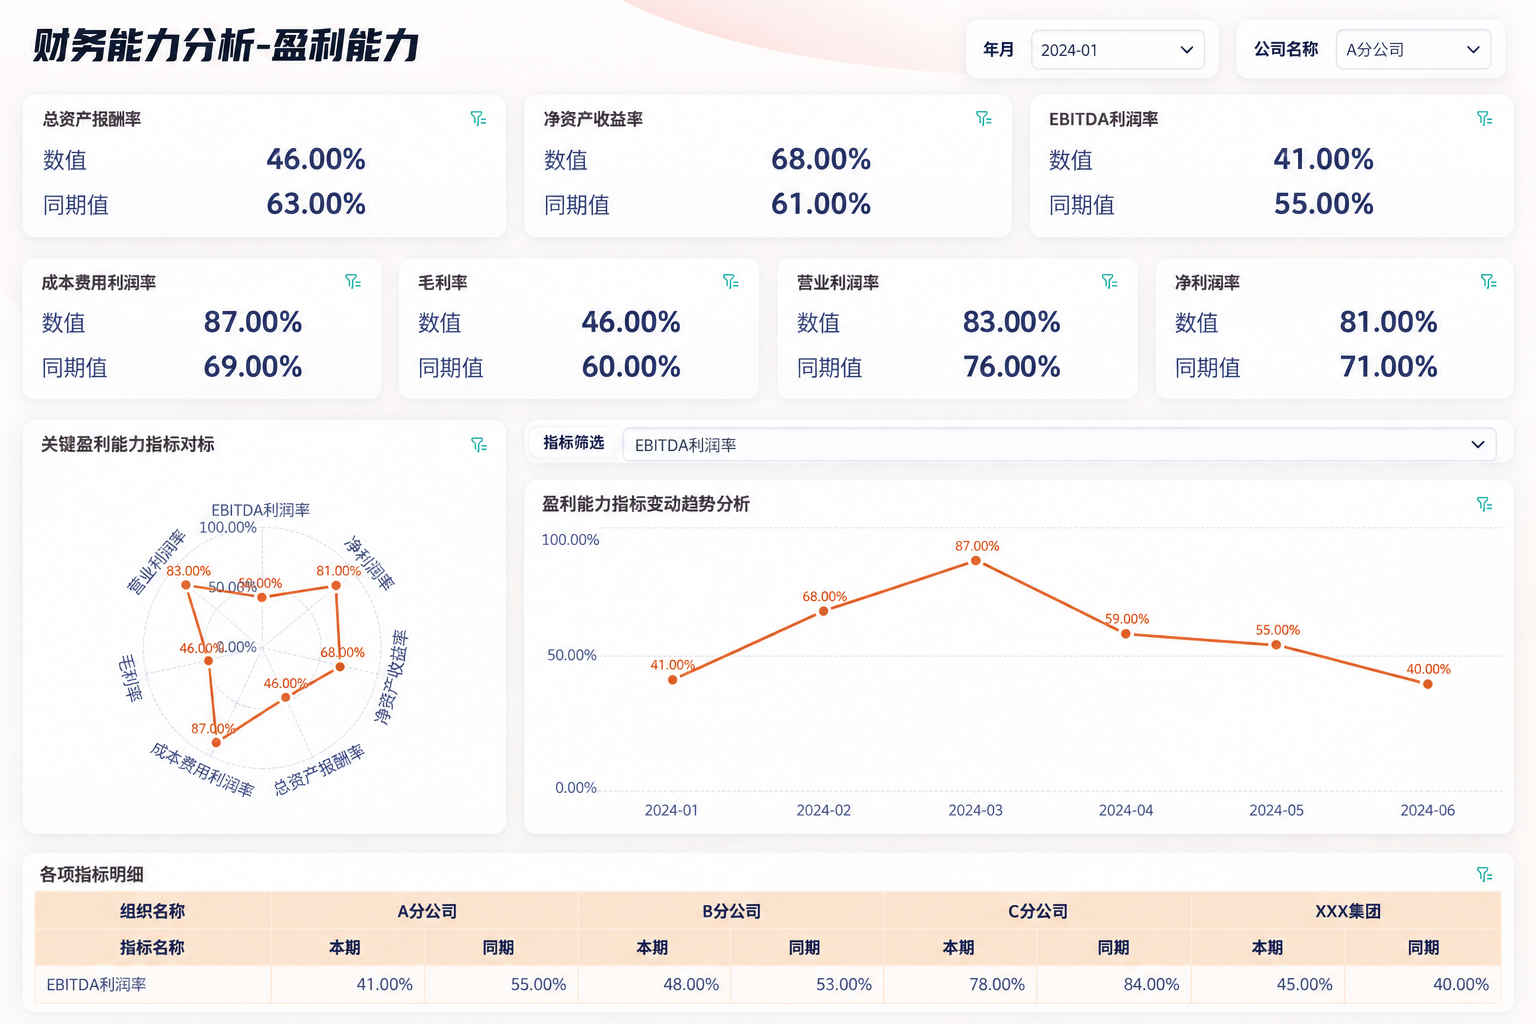
总资产报酬率、净资产收益率、毛利率、净利率与流动比率、速动比率、资产负债率同屏,每项给出本期与同期对照;左侧雷达图把关键指标拉成一个形状,缺哪一角,短板就在哪一类。
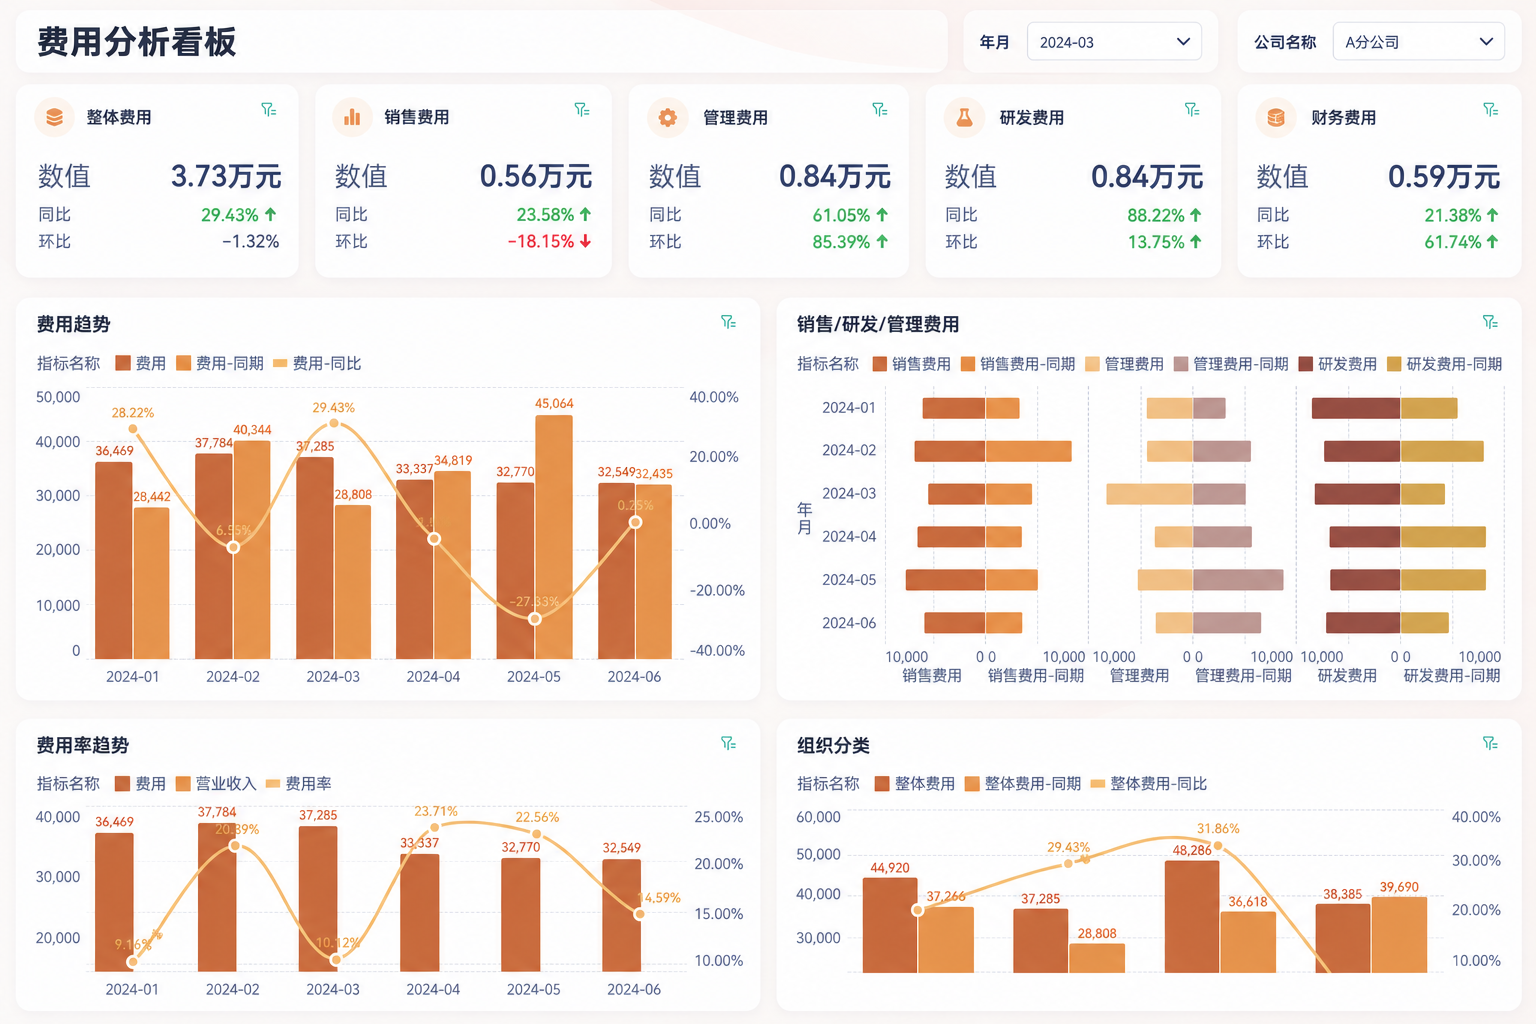
整体、销售、管理、研发、财务五类费用先给金额与同比、环比;下方费用趋势把金额柱与同比折线叠在一起,费用率趋势把费用、营业收入与费用率三线并置,判断花钱的速度有没有超过收入。
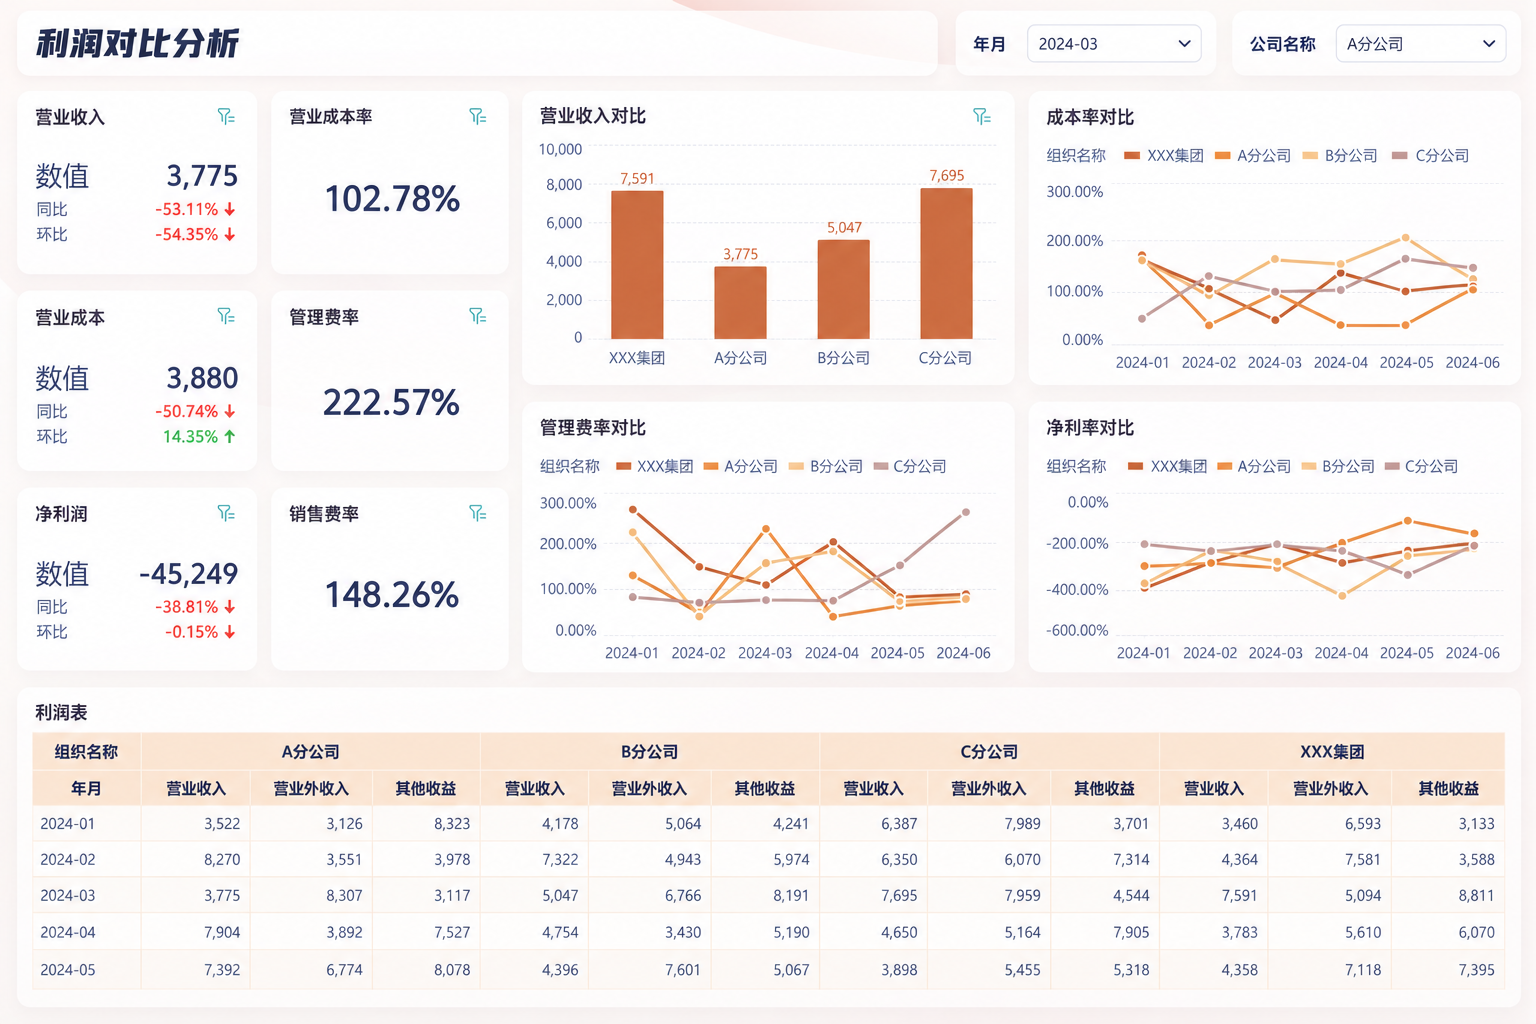
营业收入、营业成本、期间费用与净利润先看总额与同比,再把收入按营业收入、营业外收入、其他收益拆成构成;利润率趋势与分公司对比并排,看利润是被成本、费用还是收入结构吃掉。
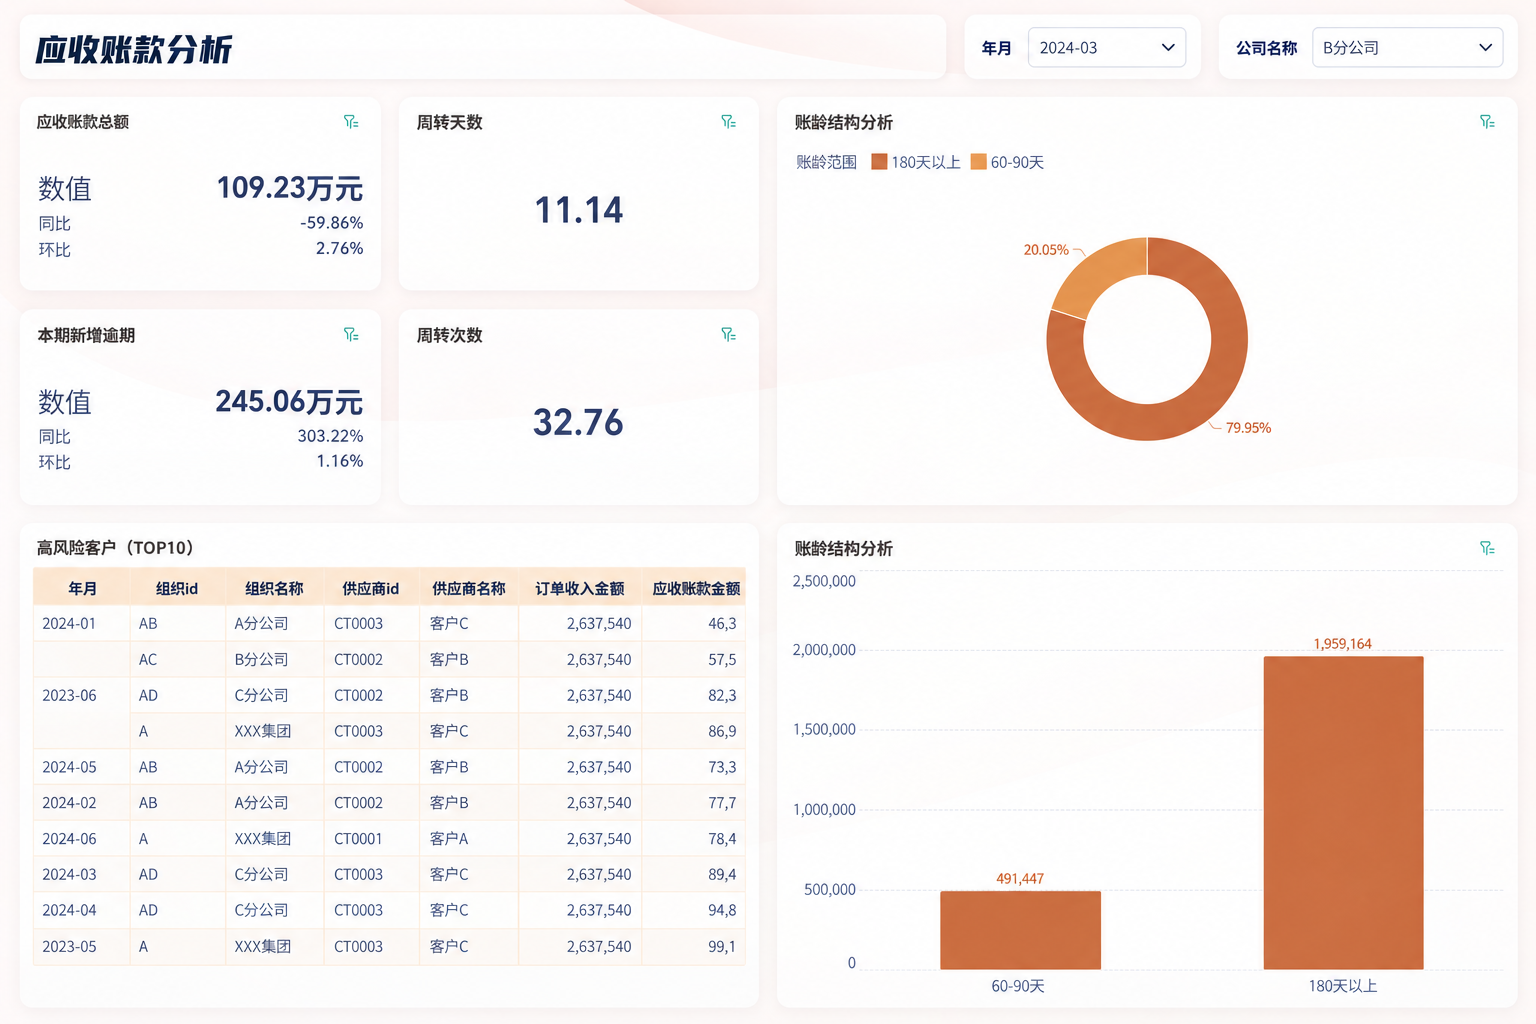
应收账款总额、周转天数与新增逾期同屏,账龄按区间分档并列出高风险客户;应付账款按供应商与订单穿透,存货给出余额与期初期末对照。三本台账共用一个月度口径,资金压在哪一环一算就清楚。
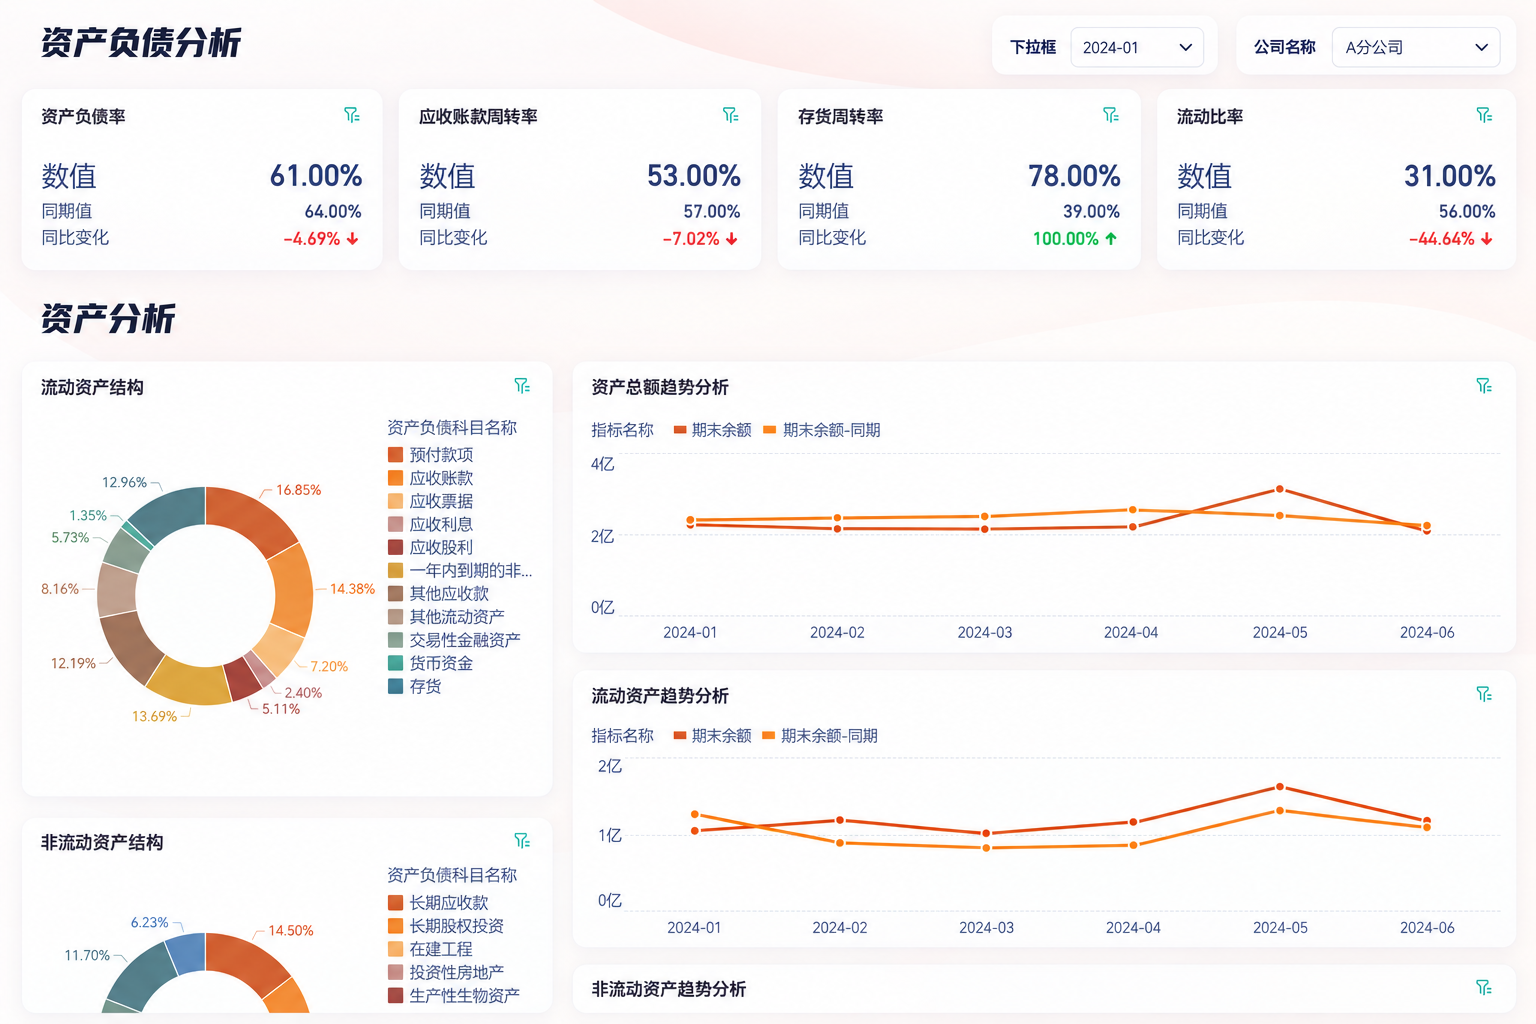
资产负债率、流动比率与两项周转率先给结论,资产分析按流动与非流动分侧:环形图给出预付款项、应收账款、存货等科目的占比,趋势图把资产总额、流动资产与非流动资产三条线并置看规模变化。
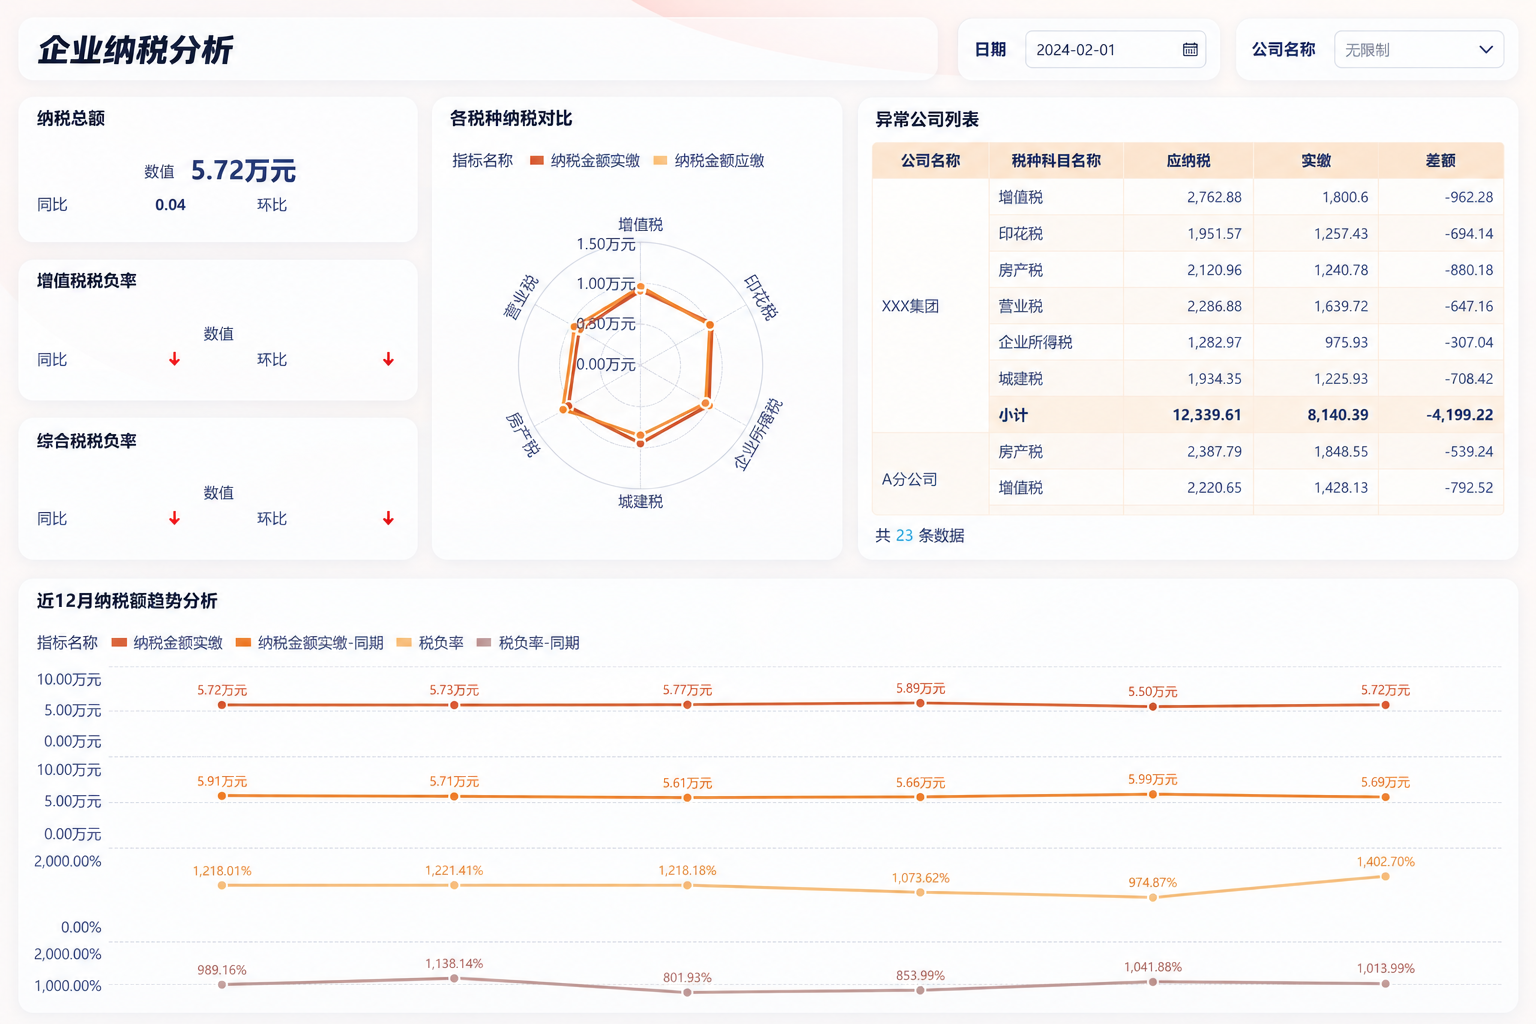
纳税总额与增值税、综合税负率先给结论,各税种对比用雷达图把应缴与实缴拉成两条轮廓,差额一眼可见;异常公司列表明细到税种科目,纳税趋势把实缴、同期与税负率放在同一时间轴。
决策者看强弱,执行者核口径,分析岗写结论,风控圈定核查范围。
月度经营分析会上先看四类能力与上期的差距,再按费用、利润、资金逐块解释,被问哪一项为何下滑,能直接翻到对应科目与分公司。
月结后核对指标口径与明细表,把总账与业务台账的差异定位到具体分公司和科目,报表交出去之前先自己对齐一遍。
把六类专题的结论合成月度分析报告,分公司横向排名,短板项转成下月跟踪清单,不再每月重做一版取数模板。
应收账龄、存货积压与纳税差额三类异常集中在一页,核查前先圈定范围,底稿按公司、订单与税种取数。

 微信咨询微信咨询

 投诉入口投诉入口
 怎么购买?有人对接吗?怎么联系销售?怎么收费?怎么购买?有人对接吗?怎么联系销售?怎么收费?

 商务咨询


